本文目录 · 13 节
没有哪种收款方式是“安全”的。支付宝、微信和银行卡都受《反电信网络诈骗法》第十八条约束,都要监测异常账户和可疑交易;区别在于被处置时影响多大:支付账户被限制多数只影响这个账户,银行卡被冻结常常连工资、房贷一起受影响。决定风险的,是打进来的钱干不干净,而这一点换哪种收款方式都改变不了。
先说清楚前提:本站不面向中国大陆居民提供服务。人民币 C2C 交易的对手方和收款账户都在中国大陆,在那里法币和虚拟货币之间的兑换不受法律保护,银发〔2026〕42号明确金融机构(含非银行支付机构)不得为虚拟货币相关业务提供账户开立、资金划转和清算结算等服务(详见 237 号文和 42 号文对个人的影响)。下面讲的是三种收款方式各自容易出什么问题、出了事怎么办,帮你看懂风险,不是选择收款方式或规避风控的办法。
支付宝、微信、银行卡收款风险对比
| 支付宝 | 微信支付 | 银行卡 | |
|---|---|---|---|
| 属于哪类机构 | 非银行支付机构 | 非银行支付机构 | 银行业金融机构 |
| 法定监测义务 | 反诈法第十八条 | 反诈法第十八条 | 反诈法第十八条 |
| 被处置时影响范围 | 多数只影响这个支付账户 | 支付账户,可能连带日常社交转账、缴费 | 整张卡,工资、房贷可能一起受影响 |
| 被司法冻结时 | 支付机构协助执行 | 支付机构协助执行 | 银行协助执行 |
| 资金能不能追溯 | 平台内可追溯,对方实名清楚 | 平台内可追溯 | 跨行流水完整,公安查询最直接 |
| 这种方式的每日 U 价 | 支付宝收款的 U 价 | 微信收款的 U 价 | 银行卡收款的 U 价 |
不同收款方式的 U 价往往不一样,原因之一就是买卖双方对各自风险的定价不同,价格更好的方式不代表风险更低。三个页面的价格可以和 今日 U 价 的总体价格对照着看。
支付宝、微信和银行一样有法定监测义务
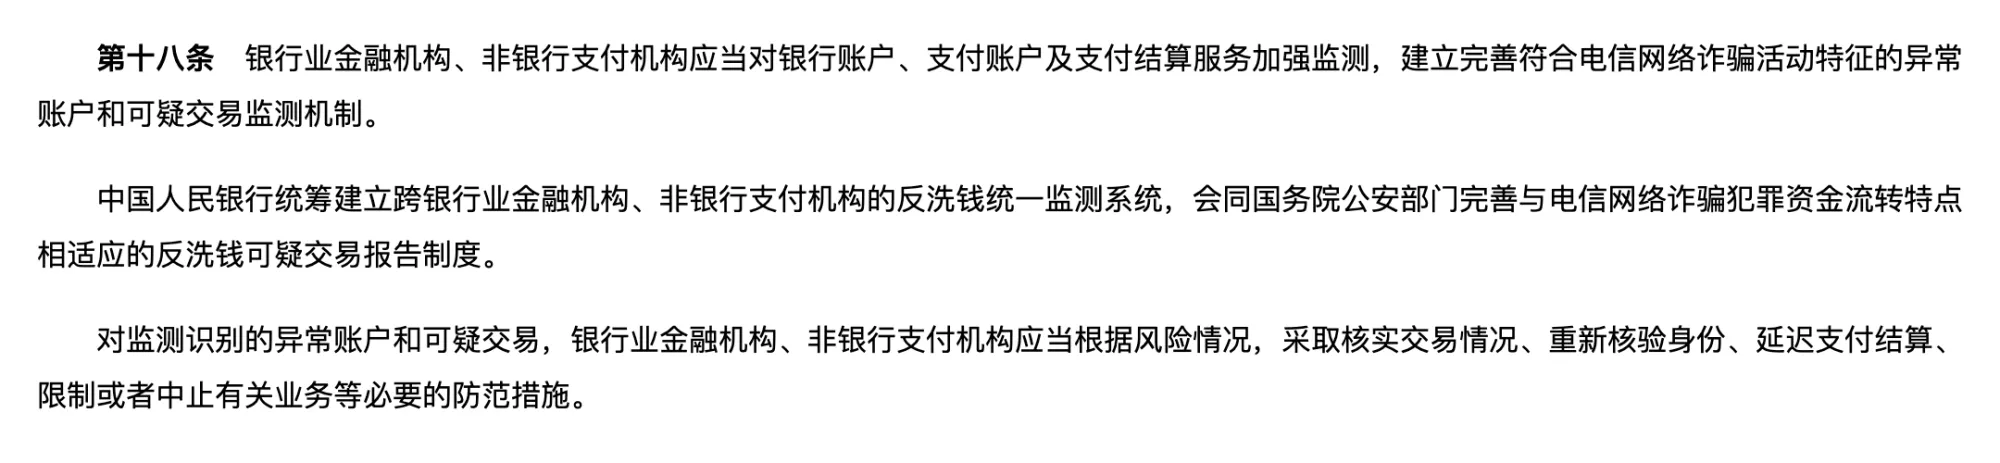
第十八条把银行和非银行支付机构放在同一句话里:都要对账户和支付结算服务加强监测,对识别出的异常账户和可疑交易,可以采取核实交易情况、重新核验身份、延迟支付结算、限制或者中止有关业务等措施。监测时还可以收集异常客户的 IP 地址、网卡地址、设备位置等信息。
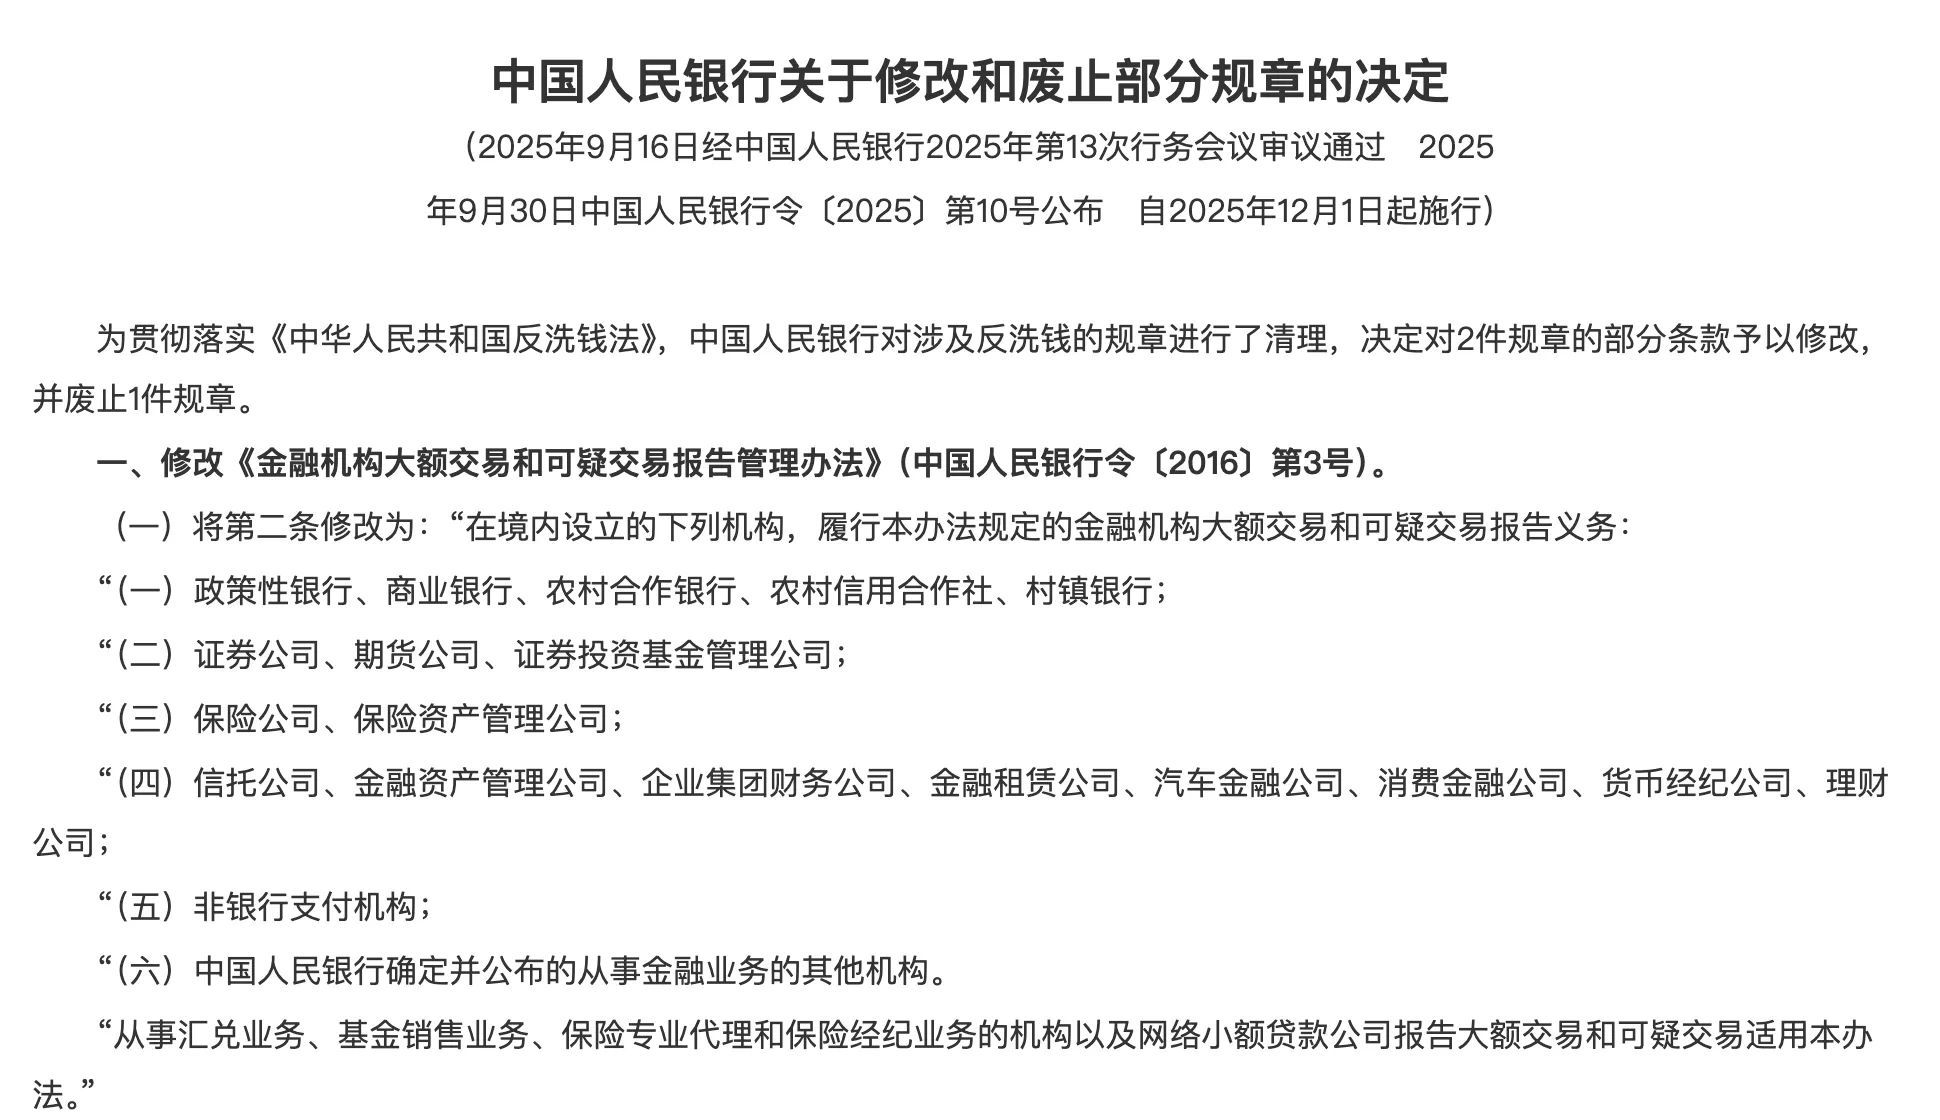
2025 年还有一个变化:人民银行令〔2025〕第10号修改《金融机构大额交易和可疑交易报告管理办法》,自 2025 年 12 月 1 日起,第二条把非银行支付机构明确列入履行大额交易和可疑交易报告义务的机构。
所以,“用支付宝、微信收款不会被看见”是错的。三种方式都在监测范围内。
什么样的收款记录会被风控盯上
常见会被注意的特征:
- 短时间内收到多个陌生人的转账,收完马上转走
- 夜间、凌晨集中收款
- 收款金额和账户平时的收入水平差太多。例如一张平时只进工资的卡,一天进了 20 万元
- 收款后快进快出,余额长期接近零
- 同一个设备、同一个网络环境登录多个收款账户
这些不等于违法,但会让账户更容易被要求核验、限额,甚至被冻结。一旦打进来的钱真是诈骗款,这些特征会让人更难解释清楚。
支付宝收款有哪些风险
- 被限制收款:支付机构按反诈法第十八条可以限制或中止有关业务,App 里会提示核验或申诉。
- 余额被冻结:可能是支付机构自己的限制,也可能是协助公安等机关冻结,两者找的人不一样。
- 付款后又被投诉“被骗”:付款人事后向支付机构投诉或报警,收款一方会被要求提供交易凭证,资金可能先被冻住。
- 非实时到账:火币 OTC 交易规则把“支付宝转银行卡、微信转银行卡”列为非实时到账方式,买方要用这类方式付款必须事先取得卖方同意。显示已转出,不等于钱已经到了收款账户。
微信收款有哪些风险
- 微信是很多人的日常社交账户,一旦被限制,影响的不只是交易,还有红包、缴费和日常转账。
- 个人收款码频繁收陌生人的钱,容易被认为是异常收款。
- 对方用红包或很多笔小额转账付款,看起来像在绕开限额,本身就是风险信号。
- 付款人不是下单的买家,在微信上很常见,这正是三角骗局的典型信号,见 三角骗局和假付款截图怎么识别。
银行卡收款有哪些风险
- 银行卡被公安冻结时,冻结的是账户或其中一定金额;银行自己也可能按反诈法采取限制非柜面业务等措施(手机银行、ATM 转账用不了,只能去柜台)。
- 很多人的收款卡同时是工资卡、房贷还款卡。一被冻,影响的是整个生活。
- 晚上大额转账可能不是实时到账。火币 OTC 交易规则把 17:00 至次日 9:00 之间超过 5 万元的单笔转账也列为非实时到账方式。对方说“已经转了”,钱可能还在途中,也可能最终不会到。
冻卡的几种类型和区别见 卖 U 后银行卡被冻结怎么办。
卖 U 收款最常见的四种风险
不管用哪种方式收款,出事的交易大多落在下面四种情形里。
伪造的付款截图和短信
对方没付钱,或者钱还在途中,就发一张 P 过的转账截图、一条伪造的银行短信,或者直接在平台上点“我已付款”。截图和平台状态都是买家一方提供的,不是银行或支付机构的确认。欧易帮助中心把“支付凭证 P 图造假”列为 C2C 诈骗的第一种套路。一旦按截图放了币,币就追不回来了。
第三方付款
下单的是一个人,付款的是另一个人:配偶、朋友、公司账户,或者分几笔从好几个陌生账户转来。这是三角骗局的核心结构,付款人往往就是被骗的受害人。火币 OTC 规则把企业账户付款也算作非实名支付,卖方收了非实名付款却没有拒绝成交的,风险由卖方自担。
到账后被追回或被止付
钱到了,并不意味着事情结束了。付款人如果是诈骗受害人,报警后警方会顺着流水查到收款账户,涉案金额会被冻结,最终可能依法返还受害人;支付账户上,付款人事后投诉“被骗”,资金也可能先被限制。而这时 U 早已放出去,钱和币两头落空。
收款账户被限制或冻结
前面几种情形的最终结果,往往都是收款账户出问题:银行或支付机构按反诈法采取限制措施,或者公安、检察院依法冻结。被冻的通常不只是那一笔,可能是账户里的全部余额,冻结存款的期限一般是六个月,可以续冻。
交易所规则怎么分配付款户名和备注的风险
火币 OTC 交易规则里有几条处理办法,可以帮助理解交易所的一般做法(各平台规则不同,以所用平台的页面为准):
| 情况 | 规则里的处理 |
|---|---|
| 买方未使用与平台实名一致的账户付款 | 卖方有权拒绝成交,可在收到付款后 48 小时内退款;企业账户付款不论法人是否本人,都算非实名支付 |
| 付款备注写“数字货币、BTC、比特币、火币”等字样 | 卖方有权选择成交或退款不成交;收款账户因此被冻结的,按收款账户异常处理 |
| 付款金额与订单金额不符 | 多付的,成交后卖方 30 分钟内退还多余部分;少付的,卖方可选择按实际金额成交或退款取消 |
| 卖方收取了非实名付款且没有拒绝 | 由此引发的风险由卖方自行承担 |
最后一条最值得记住:收了户名对不上的钱还放币,风险自己扛。商家的成交率和认证标识同样改变不了这一点,见 C2C商家的成交率和认证标识能说明什么。本站计算参考价时只看成交率 95% 以上、成交 50 单以上的广告,这个条件只是去掉明显不活跃的广告,不代表达标商家的资金一定干净。
收款金额越大,风险怎么变化
- 5,000 元 档:单笔金额小,但次数一多、付款人一多,积少成多同样会被风控注意,收到涉案资金的机会也随笔数增加。
- 5 万元 档:一笔钱已经足以让平时流水少的账户显得异常,被要求到柜台核实交易和资金来源的情况更常见。
- 30 万元 档:会进入银行的大额和累计监测,往往要多个付款人才能凑齐,一旦其中一笔被认定涉案,冻住的是整张卡。为什么大额更容易冻卡,详见 大额卖 U 为什么更容易冻卡。
换哪种收款方式都改变不了这一点:支付宝、微信和银行卡都在大额和可疑交易报告的范围内。
收款出了问题以后怎么办
发现到账的钱不对,还没放币
付款人和下单实名不一致、分多笔从不同账户转来、备注写着奇怪的内容:不要放币,在平台内申诉,按平台流程退款,不要按对方要求退到另一个账户。
按截图放了币,钱却没到
立刻在平台发起申诉,提交订单号、聊天记录、对方发来的截图和自己账户的收支明细;金额较大的向公安机关报案。
支付宝、微信被限制
按 App 内提示完成核验或申诉,如实说明资金来源。反诈法第三十二条要求处置方告知原因、救济渠道和需要提交的资料,核查通过的应当即时解除。如果是协助公安等机关冻结,要找冻结机关。
银行卡被限制或冻结
先问清是银行风控还是有权机关冻结,见 卖 U 后银行卡被冻结怎么办;去银行要问什么、给办案机关准备哪些材料,见 冻卡后要准备哪些材料。订单号、聊天记录、到账流水和对方的平台主页,是说明情况的基础材料,不要删除。
不要做的事
- 不要换一张卡、换一个账户继续收款,冻结期间这样做容易被认为在规避调查。
- 不要把被限制账户以外的钱转来转去“避险”。
- 不要找号称能“内部解冻”的中介,也不要私下转账给自称受害人或经办人的人。
关于收款方式的常见误区
- “支付宝比银行卡安全”:只是处置方式和影响范围不同,资金链条同样能被追溯。
- “换一张新卡就没事”:新卡没有历史流水,突然大额进出,反而更显眼。
- “用别人的卡收款”:出租、出借、买卖银行账户和支付账户是《反电信网络诈骗法》第三十一条明确禁止的,情节严重还可能涉及刑事责任。
- “有办法完全不被冻卡”:没有这种办法。冻卡取决于打进来的钱是否涉案,这一点收款人控制不了。
常见问题
问:不同收款方式的 U 价为什么不一样? 每天都在变,本站分别给出 支付宝、微信、银行卡 收款的参考价。价差部分反映了买卖双方对各自风险的定价,价格更好的方式,不代表风险更低。
问:支付宝收款被限制了,能马上解除吗? 按 App 提示核验和申诉。反诈法第三十二条规定,核查通过的应当即时解除。如果是协助公安冻结,要找冻结机关。
问:对方付款备注写了“USDT”,会有什么后果? 火币规则允许卖方选择退款不成交;收款账户因此被冻结的,按收款账户异常处理。这类备注会让收款账户更容易被风控注意。
问:买家用配偶的卡付款,金额也对,风险在哪里? 付款人和下单实名不一致,就是三角单最典型的信号。按火币规则,卖方收了非实名付款而没有拒绝,风险由卖方自担;如果这笔钱涉案,冻结的是收款人的卡。
问:收到的大额转账显示“处理中”,意味着什么? 意味着钱还没进收款账户。火币规则把夜间超过 5 万元的单笔转账、支付宝和微信转银行卡都列为非实时到账方式。这时如果放了币,一旦这笔转账最终没有完成,币就追不回来了。
来源
- 全国人民代表大会常务委员会:《中华人民共和国反电信网络诈骗法》,2022 年 9 月 2 日第十三届全国人大常委会第三十六次会议通过,2022 年 12 月 1 日起施行,第十八条、第三十一条、第三十二条。中国人大网:http://www.npc.gov.cn/npc/c2/c30834/202209/t20220902_319186.html;最高人民检察院转载:https://www.spp.gov.cn/spp/fl/202209/t20220902_575631.shtml
- 中国人民银行:《中国人民银行关于修改和废止部分规章的决定》,中国人民银行令〔2025〕第10号,2025 年 9 月 30 日公布,2025 年 12 月 1 日施行。中国政府网国务院公报:https://www.gov.cn/gongbao/2025/issue_12426/202511/content_7049744.html
- 火币 HTX:《OTC交易规则》,页面日期 2024 年 1 月 15 日,“买方应遵循的原则”“买方异常”第 6、9、13 条、“卖方异常”第 6 条:https://www.htx.com/zh-cn/support/360000301401
- 欧易帮助中心:《C2C 买卖币诈骗案例详解》,页面显示更新于 2026 年 8 月 11 日,查阅于 2026 年 11 月 10 日:https://www.okx.com/zh-hans/help/buy-sell-coins-common-fraud-model
- 公安部:《公安机关办理刑事案件程序规定》,根据 2020 年 7 月 20 日公安部令第 159 号修正,第二百四十三条。中国政府网:https://www.gov.cn/zhengce/2021-12/25/content_5712867.htm
- 中国人民银行等八部门:《关于进一步防范和处置虚拟货币等相关风险的通知》,银发〔2026〕42号,2026 年 2 月 6 日。中国证监会网站转载:https://www.csrc.gov.cn/c100028/c7614318/content.shtml